 Inter News Service Agencia de Noticias
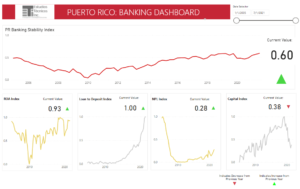
Una gráfica que muestra la situación de la banca en el país./Inter News Service
San Juan, 10 dic (INS).- Desde el pasado año, la industria bancaria puertorriqueña ha continuado fortaleciéndose apoyada por el aumento en la liquidez y el fortalecimiento en la calidad de los activos.
El Índice de Estabilidad Financiera de la banca comercial en Puerto Rico, preparado por la firma Estudios Técnicos, aumentó a 0.60 en el tercer trimestre de 2021, en comparación con 0.47 en el mismo periodo en el 2020.
«El Índice de estabilidad financiera de la banca continuó mejorando de 0.46 en el tercer trimestre de 2020 a 0.57 en el segundo trimestre de 2021, y más reciente, 0.60 en el tercer trimestre. El fortalecimiento de la liquidez de la industria y la disminución en la tasa de morosidad de los préstamos siguen influyendo en el desempeño positivo del índice en lo que va del 2021», comentó el economista Leslie Adames, director de la División de Análisis y Política Económica de ETI.
ETI desarrolló este Índice para medir la salud financiera de la banca, basado en cuatro indicadores: la liquidez (total de préstamos / depósitos), solvencia (capital a activos totales), calidad de activos (Préstamos morosos / total de préstamos) y rentabilidad (rendimiento de activos o ROA). El índice fluctúa entre 0 y 1, con valores cercanos a cero (0) que indican fragilidad financiera y los valores cercanos a uno (1) que muestran fortaleza.
Según informó Adames, la liquidez de la industria bancaria continuó mejorando, apoyada por los depósitos totales que aumentaron en 1,293 millones trimestre a trimestre a 85,855 millones en el tercer trimestre del 2021, mientras que los préstamos disminuyeron en 198.8 millones a 37,551 millones.
Por su parte, la calidad de los activos de los bancos también mejoró con la tasa de morosidad disminuyendo de 6.57% en el tercer trimestre del 2020 a 4.83% en el segundo trimestre de 2021 y posteriormente a 4.32% en el tercer trimestre del 2021.
Adames destacó que las cifras de calidad de activos publicadas por el Federal Deposit Insurance Corporation aún no reflejan deterioros materiales en la calidad de activos a nivel de las carteras individuales de los préstamos otorgados por la industria.
En cuanto a rentabilidad, la industria reflejó un aumento secuencial de 318 millones en beneficios netos para un total de 923 millones en el tercer trimestre.
La liberación de provisiones para pérdida en préstamos y arrendamientos y aumentos en los ingresos de intereses y de otros ingresos que no son de intereses, por ejemplo, cargos a cuentas de depósitos y actividades fiduciarias, contribuyeron a mantener la rentabilidad de la industria en el trimestre, informó Adames.
Finalmente, aunque el capital sobre activos totales disminuyó de 9.05% en el tercer trimestre de 2020 a 7.77% en el tercer trimestre de 2021, se mantuvo estable en comparación con el 7.70% del trimestre anterior.
Por su parte, el «Common Equity Tier 1» aumentó de 15.65% en el segundo trimestre de 2021 a 16.22% en el tercer trimestre de 2021, permaneciendo por encima del requisito mínimo regulatorio del 6.5% establecido por los reguladores para considerarse una institución bancaria bien capitalizado.INS
lp
