 Inter News Service Agencia de Noticias
San Juan, 4 mar (INS).- Ante la presentación de tres medidas legislativas para retomar la auditoría de la deuda pública de Puerto Rico, que comenzó la Comisión para la Auditoría Integral del Crédito Público, entidad creada por la Ley 97 de 2015 y derogada por la Ley 22 de 2017, la Comisión Ciudadana para Auditar el Crédito Público, compuesta por exintegrantes de la antigua comisión pública, públicó hoy cinco principios que deben guiar la auditoría de la deuda del país.
«La Comisión Ciudadana para la Auditoría Integral del Crédito Público es una entidad ciudadana, no partidista y multisectorial fundada por el Frente Ciudadano para la Auditoría de la Deuda con los integrantes del interés público que formaron parte de la Comisión pública creada por la Ley 22 de 2017 y que fue derogada bajo la administración de Ricardo Rosselló. Ante la cantidad de medidas radicadas para auditar la deuda, hemos decidido presentar cinco principios que debe satisfacer todo esfuerzo para auditar la deuda del país. Su elaboración es resultado de las experiencias de quienes participamos en la antigua Comisión pública creada mediante la Ley 97 de 2015 junto a la reflexión de quienes integran actualmente la Comisión Ciudadana», expresó José González Taboada, catedrático de Contabilidad de la UPR y presidente de la Comisión Ciudadana.
Mientras, Roberto Pagán, sindicalista y pasado presidente de la Comisión pública derogada, comentó que «enhorabuena que después de tanta lucha para que el gobierno lleve a cabo una auditoría de la deuda, veamos tres medidas legislativas propuestas por las distintas delegaciones y Fortaleza para llevar a cabo esta gestión tan necesaria. Nos referimos a la resolución de la Cámara 63, proyecto de la Cámara 457 y proyecto del Senado 159 propuestas por las distintas delegaciones legislativa y el gobernador. Sin duda esto ha sido el resultado de la lucha de todo un pueblo y los distintos sectores organizados que llevamos años en este reclamo. Sin embargo, entendemos que la auditoría de la deuda que nuestra isla necesita debe contener unos principios básicos que presentamos aquí».
Los cinco principios son los siguientes:
1) Alcance: Auditoría Integral: Que la auditoría de la deuda debe ser una auditoría integral, es decir que incluya cuatro tipos de auditorías:
- Financieras: cuánto en realidad asciende la deuda, cuanto se ha pagado y cuanto falta por pagar.
- Cumplimiento: estas auditorías identifican quiénes (ej. bancos, gobierno, tanto nacional como federal, abogados, auditores) tienen el deber de cumplir con cuáles requisitos jurídicos y evalúan si los están cumpliendo.
- Rendimiento: certifican al público si el dinero tomado a préstamo se utilizó de la manera que se dijo y si generó beneficio para el pueblo.
- Forenses,
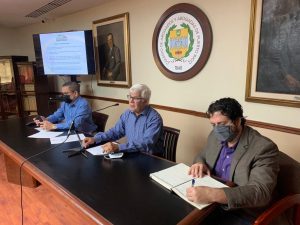
La conferencia de prensa de la Comisión Ciudadana para Auditar el Crédito Público. Aparecen Roberto Pagán, José González Taboada y Luis José Torres Asencio./Inter News Service
se utilizan para investigar si alguna parte cometió delitos o causó daños civiles producto de alguna conducta indebida en el proceso de emitir, vender, recomendar, suscribir, usar, pagar o dejar de pagar una deuda.
Además, una auditoría integral debe incluir un componente social, mediante el cual se examine el impacto de la acumulación de la deuda pública y de las decisiones gubernamentales tomadas en relación a ella en la situación general de los derechos humanos en Puerto Rico y, en particular, en la provisión de servicios esenciales para las poblaciones más vulnerables del país.
- Independencia y gestión participativa: Cualquier ente gubernamental a quien se le asigne la responsabilidad de dirigir una auditoría integral de la deuda debe tener independencia operacional, administrativa y fiscal. También debe estar dirigido por personas con independencia de criterio y que no tengan conflictos de intereses respecto a las transacciones que estarán examinando. El proceso de nombramiento de personas al ente gubernamental en cuestión debe ser transparente y debe promover suficientes espacios para la participación ciudadana y discusión pública, y debe estar centrado en el nombramiento de personas que, además de la preparación, posean un compromiso inquebrantable con la necesidad de realizar una auditoría integral de la deuda.
- Recursos económicos: Una auditoría integral de casi cincuenta años de transacciones gubernamentales requiere contar con un equipo de profesionales a tiempo completo con el peritaje necesario para la tarea asignada que requiere muchísimas horas de revisión de documentos, entrevistas, análisis y redacción de informes.
- Poderes investigativos sustanciales: La entidad que reciba la encomienda de realizar una auditoría integral de la deuda debe contar con los suficientes poderes investigativos que le permitan solicitar y requerir la entrega de información a cualquier ente del Gobierno de Puerto Rico, a funcionarios y ex-funcionarios del gobierno, así como a entidades privadas que participaron en las transacciones a ser examinadas.
- Transparencia y acceso a la información: Los trabajos y la operación del ente deben ser desarrollados con total transparencia. Sus reuniones deben ser públicas, las vistas deber ser grabadas, transmitidas en vivo y publicadas en la internet. Debe darse total acceso a la ciudadanía de la información que se va recibiendo sobre la deuda y de todas las actas y comunicaciones oficiales que genere dicho ente sobre sus gestiones deben publicarse en la Internet.
La versión completa de los principios será enviada a cada cuerpo legislativo, Fortaleza y puede bajarse por la ciudadanía desde la página web: www.auditoriaya.com.
INS
lp
